Actualités et analyses
Actualités, guides et analyses sur les véhicules.
Litière pour chat haut de gamme à base de papier
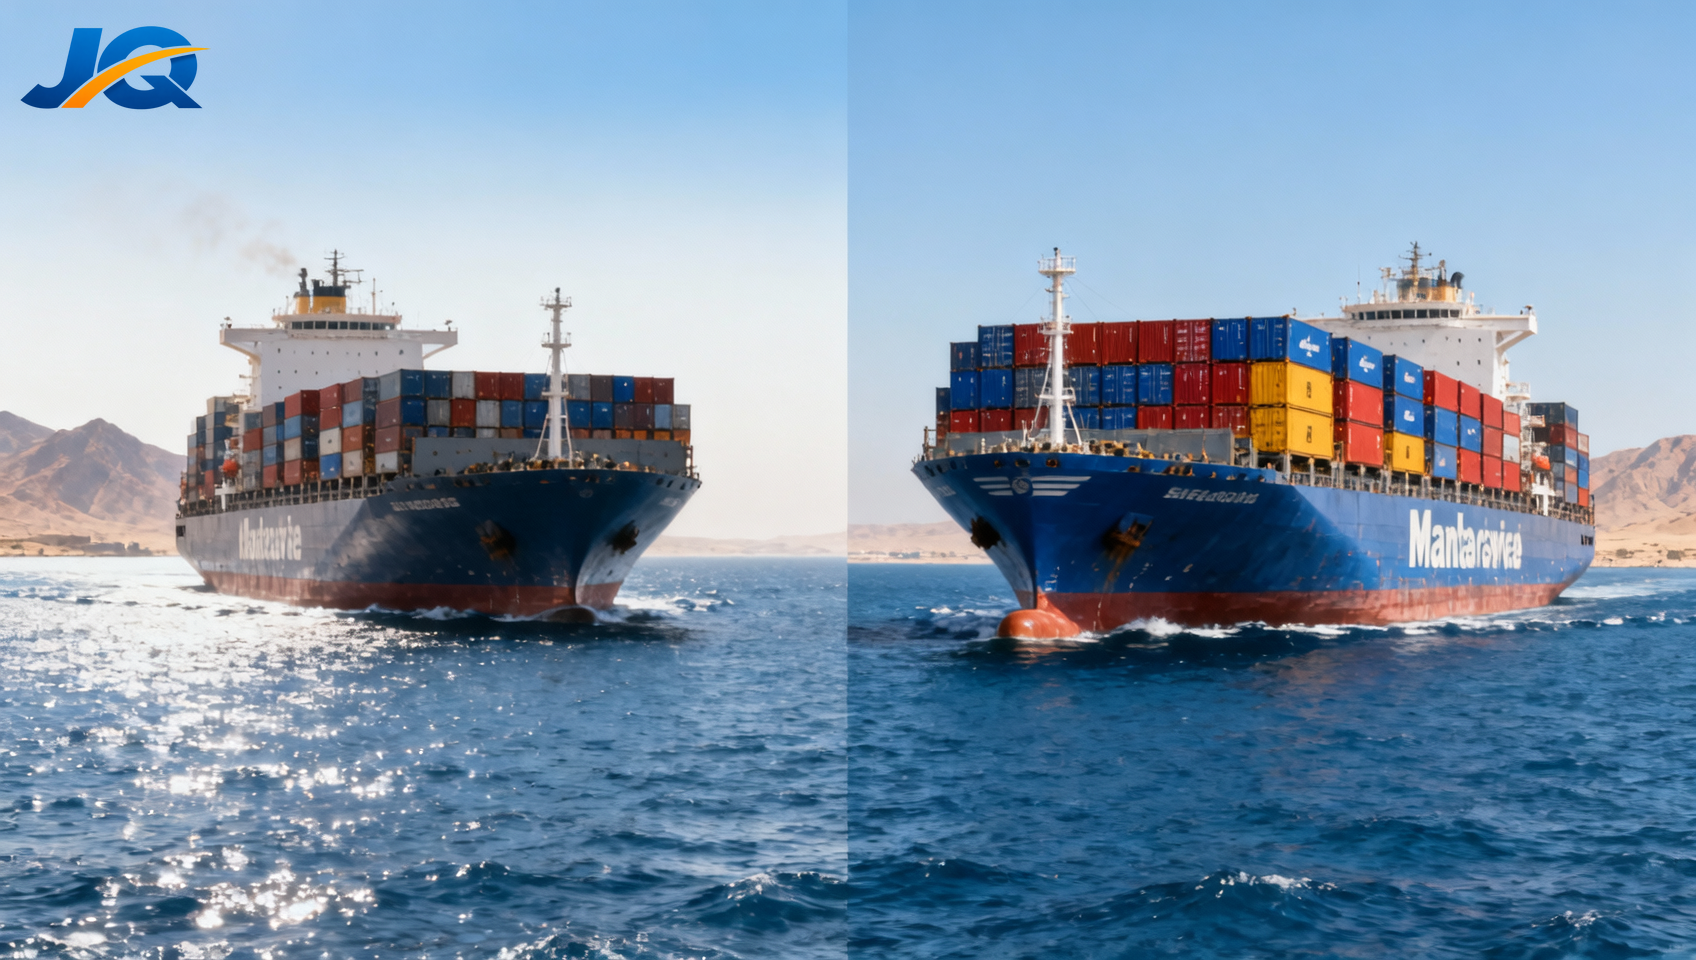
La crise du transport maritime en mer Rouge continue de perturber le commerce maritime mondial, et les taux de fret sur les principales routes Asie–Europe ont fortement augmenté. Bien que la date exacte de l’événement n’ait pas été précisée, les données d’Alphaliner et du Shanghai Shipping Exchange indiquent qu’au 25 mai 2026, le taux de fret spot des conteneurs 40HQ sur la principale ligne Extrême-Orient–Europe du Nord (FE2) atteignait 8 240 $ — soit une hausse de 37 % depuis début avril. Cette flambée s’explique principalement par l’intensification des attaques des militants houthis et les restrictions persistantes sur le transit par le canal de Suez. Elle a des répercussions directes sur la structure des coûts à l’exportation des fabricants chinois de poids lourds visant les marchés du Moyen-Orient, d’Europe et d’Amérique latine.
Données de marché confirmées et facteurs déclencheurs immédiats
Selon les données conjointes publiées par Alphaliner et le Shanghai Shipping Exchange, le taux de fret spot des conteneurs 40HQ sur la route FE2 s’élevait à 8 240 $ le 25 mai 2026, soit une hausse de 37 % par rapport au niveau du début avril. Cette hausse découle directement de la fréquence accrue des attaques armées des Houthis dans la région de la mer Rouge et des restrictions persistantes imposées au passage des navires par le canal de Suez. En conséquence, les exportateurs chinois de poids lourds subissent une forte pression à la hausse lorsqu’ils convertissent leurs devis FOB en devis CIF pour des destinations au Moyen-Orient, en Europe et en Amérique latine. Certains petits et moyens exportateurs signalent que leurs marges deviennent négatives lors de l’exécution des commandes.
Incidences sur les différents acteurs de la chaîne d’approvisionnement
Exportateurs directs
Les fabricants de poids lourds axés sur l’exportation doivent immédiatement réviser leurs prix. Les coûts de fret représentant désormais une part plus importante du coût rendu, les modèles de tarification traditionnels fondés sur FOB ne reflètent plus les véritables risques ni responsabilités liés à la livraison. Les engagements CIF nécessitent des prévisions précises des surcharges maritimes volatiles, des facteurs d’ajustement pour le carburant (BAF) et des primes de risque de guerre, qui font actuellement l’objet de révisions rapides.
Entités chargées de l’approvisionnement en matières premières
Les fournisseurs qui s’approvisionnent en composants importés (par exemple, systèmes de freinage avancés, modules télématiques ou moteurs conformes aux normes d’émissions) font face à des délais d’approvisionnement plus longs et à une hausse des coûts rendus, en raison de l’allongement des temps de transit et du réacheminement des flux logistiques. Les équipes d’approvisionnement doivent désormais tenir compte de périodes de stockage prolongées et de retards potentiels de dédouanement dans des ports de remplacement tels que Rotterdam ou Le Pirée.
Entreprises de fabrication et d’assemblage
Les cycles de planification de la production sont sous pression : des délais d’expédition plus longs et moins prévisibles compliquent les calendriers d’assemblage en juste-à-temps (JIT). Les fabricants qui exportent des véhicules complets doivent réévaluer l’étendue de la couverture de garantie, notamment au regard des risques de dommages liés au transport lors de voyages maritimes prolongés par la route du cap de Bonne-Espérance.
Prestataires de services logistiques et commerciaux
Les transitaires, les assureurs maritimes et les courtiers en douane signalent une demande accrue de services de conseil en temps réel sur les risques, en particulier concernant les clauses de risque de guerre, les exclusions d’assurance des marchandises et la conformité documentaire pour les itinéraires de remplacement. Les prestataires de services doivent également mettre à jour leurs procédures opérationnelles standard afin de gérer les changements fréquents et ponctuels de transporteur ainsi que les protocoles de substitution des ports.
Principales priorités opérationnelles des exportateurs
Réévaluer la méthode de calcul des devis CIF
Les exportateurs devraient dépasser le recours à des suppléments de fret fixes et adopter une modélisation dynamique et limitée dans le temps des coûts de fret, tenant compte des périodes de réservation, de la disponibilité des navires et des indices de risque géopolitique. L’intégration d’API tierces sur les taux de fret dans les outils de devis peut améliorer la précision et réduire l’érosion des marges.
Renforcer les clauses de gestion des risques dans les contrats d’exportation
Les contrats conclus avec des acheteurs étrangers doivent définir explicitement les événements de force majeure liés aux perturbations en mer Rouge, préciser la responsabilité de l’assurance contre les risques de guerre et indiquer les itinéraires de remplacement acceptables, y compris les substitutions de ports autorisées et les mécanismes de partage des coûts associés.
Revoir les mesures de contingence relatives aux délais d’approvisionnement des fournisseurs
Compte tenu de l’allongement des temps de transit maritime (jusqu’à plus de 30 jours supplémentaires par la route du cap de Bonne-Espérance), les entreprises devraient réévaluer leurs quantités minimales de commande, leurs niveaux de stock de sécurité et leurs stratégies de constitution de stocks tampons de composants, en particulier pour les sous-systèmes importés à long délai d’approvisionnement qui sont essentiels à l’homologation de type.
Valider les documents requis pour les itinéraires de remplacement
Les certifications telles que le marquage CE, le marquage de conformité GCC ou INMETRO peuvent nécessiter des déclarations de transport mises à jour ou des annexes techniques révisées tenant compte d’une exposition prolongée à l’eau salée, à l’humidité et aux variations de température pendant les voyages plus longs, ce qui pourrait avoir une incidence sur les résultats de l’évaluation de conformité.
Point de vue du secteur : au-delà de la volatilité à court terme
L’analyse montre qu’il ne s’agit pas simplement d’une hausse cyclique des tarifs de fret, mais d’un tournant structurel dans la gouvernance des routes commerciales mondiales. Du point de vue du secteur, les perturbations durables en mer Rouge accélèrent deux évolutions parallèles : premièrement, la réévaluation de la logistique « juste-à-temps » au profit d’une résilience « au cas où » ; deuxièmement, l’importance croissante de l’agilité en matière de conformité commerciale, où la préparation réglementaire (par exemple, la mise à jour en temps opportun des INCOTERMS®, des avenants d’assurance et des documents d’origine) détermine de plus en plus la compétitivité à l’exportation. Il convient d’examiner de plus près la manière dont les organismes régionaux de certification réagissent aux conditions de voyage prolongées, notamment si les exigences en matière d’essais de durabilité des véhicules lourds exportés seront adaptées pour tenir compte des nouveaux profils d’exposition maritime.
Conséquences stratégiques pour le secteur des véhicules lourds
Cet épisode souligne que la volatilité des coûts de fret n’est plus une préoccupation secondaire en matière d’approvisionnement : elle est devenue un facteur déterminant de la viabilité des exportations, du positionnement des produits et de l’économie du service après-vente. Pour les exportateurs chinois de poids lourds, la capacité à absorber, couvrir ou répartir de manière transparente les risques liés au transport deviendra un avantage concurrentiel, d’autant que les concurrents d’Inde, de Turquie et d’Asie du Sud-Est adaptent eux aussi leurs réseaux logistiques. Une analyse rationnelle reconnaît que, si la situation en mer Rouge reste évolutive, son impact durable réside dans le fait que la transparence de la chaîne d’approvisionnement, la rigueur documentaire et la maîtrise des réglementations transfrontalières deviennent des priorités stratégiques.
Attribution des sources et recommandations de suivi
Cet article synthétise le titre fourni, la note chronologique (« date de l’événement non précisée ») et le résumé factuel. Il s’appuie exclusivement sur les données conjointes citées d’Alphaliner et du Shanghai Shipping Exchange. Aucun lien vers des sources officielles n’ayant été fourni dans les éléments d’entrée, il convient de les vérifier régulièrement. Il est recommandé aux parties prenantes de suivre les mises à jour de l’Organisation maritime internationale (IMO), de la Chambre de commerce internationale (ICC) et des autorités régionales chargées de l’homologation de type, en particulier concernant les nouvelles orientations sur les preuves de conformité liées au transport, les dispositifs d’assurance contre les risques de guerre et l’application des INCOTERMS® dans les zones à haut risque.
Rechercher
Recommandé
 Services complets pour les camions HOWO et SHACMAN
 Camions SHACMAN adaptés aux exigences de projets variés
 Camions HOWO pour les travaux de construction et le transport intensifs
 La date limite d’inscription à IAA Transportation 2026 est reportée au 15 juin pour les constructeurs chinois de poids lourds à énergies nouvelles